PVM parduodant automobilį – tarsi visiškai kitas pasaulis, lyginant su kasdieniais sandoriais. Tris vienodus fordus gali tekti parduoti su skirtingu PVM, net kai pirkėjas yra tas pats asmuo.
– iš paprasto gyventojo, kuris parduoda šeimos automobilį;
– iš įmonės, kuri negalėjo pasinaudoti pirkimo PVM atskaita (susigrąžinti pirkimo PVM) ir t. t.
Pati transporto priemonių rinka ir PVM susigrąžinimo nuo lengvųjų automobilių ribojimas sukuria žalingą terpę, kai nuo vieno automobilio PVM gali būti sumokėtas kelis kartus. Kadangi PVM įstatymas draudžia dvigubą apmokestinimą, štai visas pluoštas papildomų taisyklių.
Kai verslas (įmonė ar veiklą vykdantis gyventojas) parduoda automobilį, jam gali galioti net trys PVM taisyklės:
– standartinis PVM;
– neapmokestinama PVM;
– maržos PVM schema.
Pirmos dvi taisyklės įprastos, bet trečioji – gana retas paukštis verslo veikloje.
Maržos PVM – tai speciali taisyklė, kai PVM sumokamas tik nuo sandorio pelno (maržos). Jeigu sandoris nuostolingas, PVM mokėti nereikia (PVMĮ 106–110 straipsniai).
Įmonė „Voveraitė“ parduoda automobilį, kuriam gali taikyti maržos PVM schemą. Automobilio pardavimo kaina 5 000 Eur. Automobilis prieš kelerius metus buvo įsigytas už 7 000 Eur. 5 000 Eur – 7 000 Eur = – 2000 Eur. Automobilis parduotas nuostolingai. Marža neigiama. PVM mokėti nereikia.
Įmonė „Burundukas“ už 10 000 Eur parduoda automobilį, kurį įsigijo už 7 000 Eur. 10 000 Eur – 7 000 Eur = 3 000 Eur. Iš automobilio pardavimo sandorio buvo uždirbta 3 000 Eur pelno. Marža teigiama, todėl įmonė „Burundukas“ turės apskaičiuoti PVM nuo 3 000 Eur ir į valstybės biudžetą sumokėti 521 Eur (3000 : 121 x 21 = 521).
Maržos PVM schemos taikymui galioja keturios sąlygos:
– taikoma tik naudotiems automobiliams;
– pardavėjas turi būti įsiregistravęs PVM mokėtoju;
– automobilis buvo įsigytas be PVM arba taikant maržos schemą;
– pardavėjas nuolat verčiasi naudotų automobilių tiekimu arba parduoda automobilį, kuris buvo naudojamas jo veikloje ir įtrauktas į ilgalaikį turtą.
Kad būtų galima taikyti maržos PVM schemą, turi būti visos keturios sąlygos vienu metu.
Naudoti automobiliai – tai automobiliai, nuo kurių eksploatacijos pradžios (pirmos registracijos) praėję daugiau nei 6 mėnesiai ir jie yra nuvažiavę daugiau kaip 6 000 km. Jeigu automobilis su 1 000 km rida trejus metus stovėjo garaže, jis vis tiek bus naujas automobilis PVM tikslais ir maržos PVM schemos jam nebus galima taikyti.
– iš įmonės ar veiklą vykdančio gyventojo, kurie pardavė be PVM;
– iš įmonės ar veiklą vykdančio gyventojo, kurie taikė maržos PVM schemą.
Pardavėjas verčiasi automobilių prekyba arba parduoda savo ilgalaikį turtą. Tad jeigu tai vienetinis sandoris, kai įmonės „Kirstukas“ direktorius sugalvojo greitai pasinaudoti galimybe, iš Jono nusipirko automobilį ir čia pat jį pardavė, o tai nėra įmonės įprasta veikla, taikyti maržos PVM nebus galima.
Tačiau jeigu įmonė „Kirstukas“ įsigijo automobilį iš Jono, įtraukė į savo ilgalaikį turtą ir po kelerių metų pardavė, taikyti maržos schemą galės, nors ir nesiverčia automobilių prekyba.
Taigi verslas, parduodamas automobilį ir atitikdamas visas keturias sąlygas, gali rinktis, ar nori taikyti maržos PVM, ar ne. Prievolės taikyti maržos PVM nėra, tai – verslo pasirinkimas. Žinoma, ši schema daug patrauklesnė nei kitos, o PVM mokestis – mažesnis, bet parduodant automobilį kitam PVM mokėtojui gali būti priimtas sprendimas ir nepasinaudoti PVM maržos schema.
O jeigu verslas (tiek įmonė, tiek veiklą vykdantis gyventojas) neatitinka visų keturių sąlygų ir negali taikyti maržos PVM? Kaip tada?
Tada taikomas standartinis 21 % PVM nuo visos pardavimo vertės.
Bet pačioje pradžioje rašiau apie tris taisykles. Yra dar trečioji – neapmokestinama PVM. Ši taisyklė taikoma vieninteliu atveju – kai lengvojo automobilio pirkimo metu buvo ribojama PVM atskaita, ir įmonė negalėjo susigrąžinti PVM.
Ir čia visai nesvarbu, ar tai senas, ar naujas automobilis. Jo pardavimas nebus apmokestinamas PVM, jeigu:
– automobilis buvo įsigytas su standartiniu PVM ir
– PVM atskaita (susigrąžinimu) nebuvo galima pasinaudoti, ir
– automobilis buvo skirtas įmonės veiklai.
Čia labai svarbus antras punktas. Kartais verslas mėgsta pasiskaičiuoti ir priimti keistus sprendimus. Įsigijau pardavimui, nepasinaudojau PVM susigrąžinimu ir parduosiu be PVM. Ne. Jeigu automobilis skirtas pardavimui ir jo PVM susigrąžinimas galimas, taikomas standartinis PVM, ir visai nesvarbu, ar pardavėjas iniciavo PVM susigrąžinimą, ar ne.
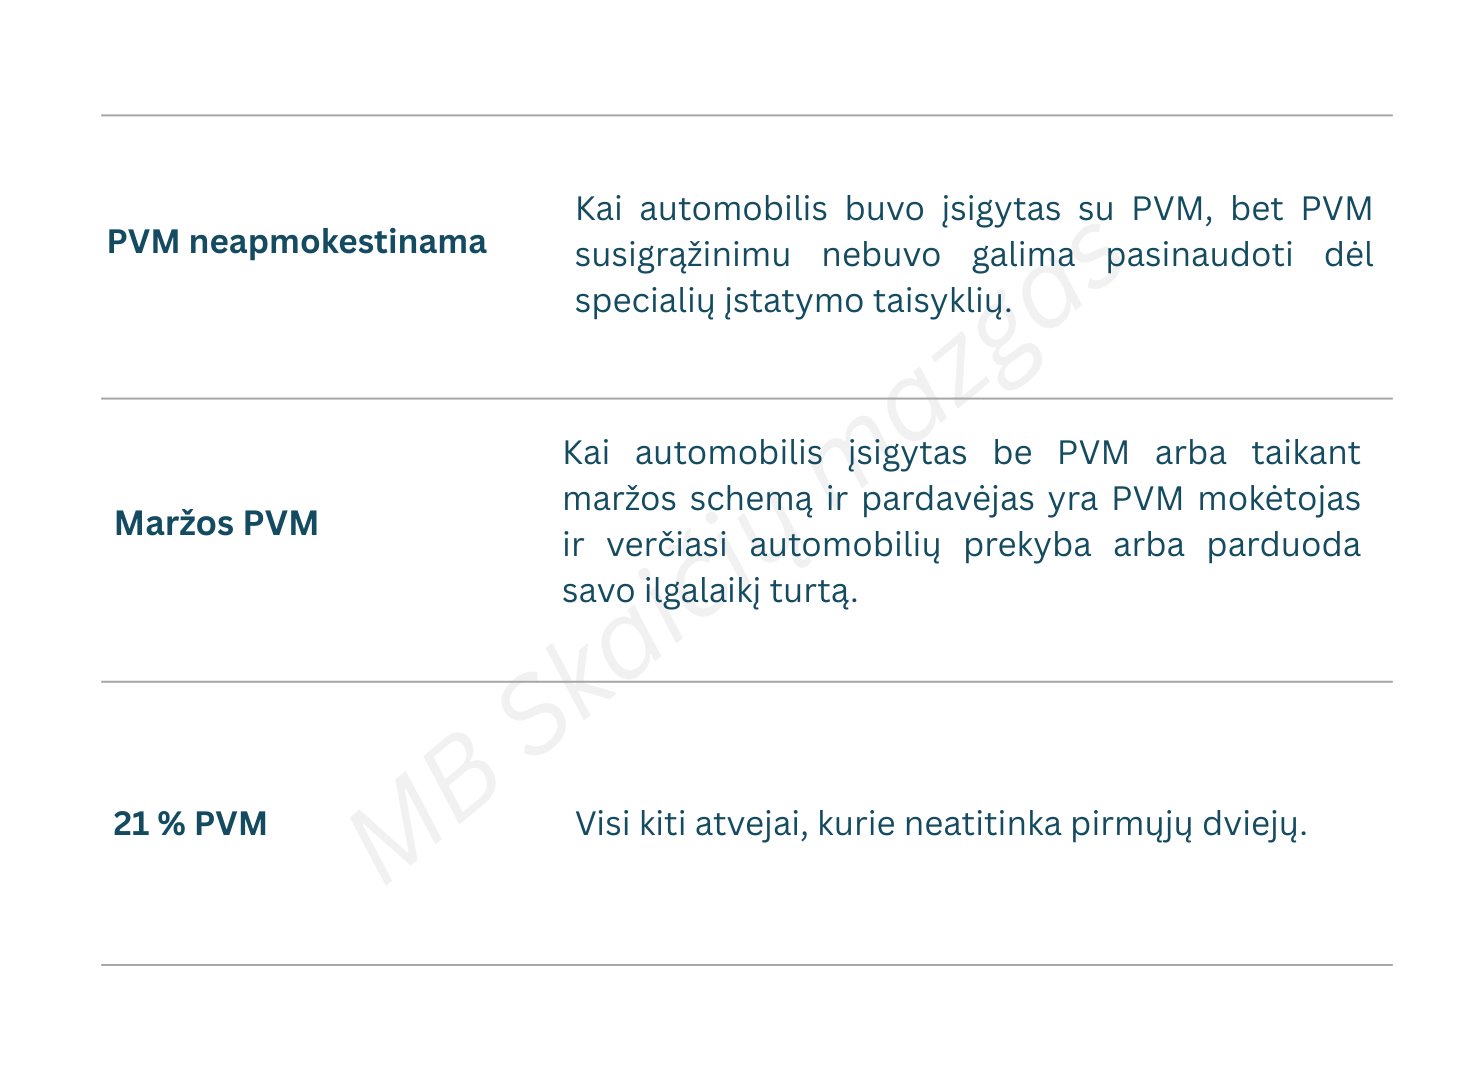
Taigi, summa summarum, kada taikomas koks apmokestinimas:
Kaip rašiau pačioje pradžioje, tuos pačius senus fordus pardavėjas gali parduoti vadovaudamasis visiškais skirtingomis PVM apmokestinimo taisyklėmis, nes įsigyjant automobilius galėjo būti taikomos skirtingos apmokestinimo taisyklės. Parduodant automobilį visada yra svarbi jo istorija, net jei tai istorijai ir penkeri metai.